

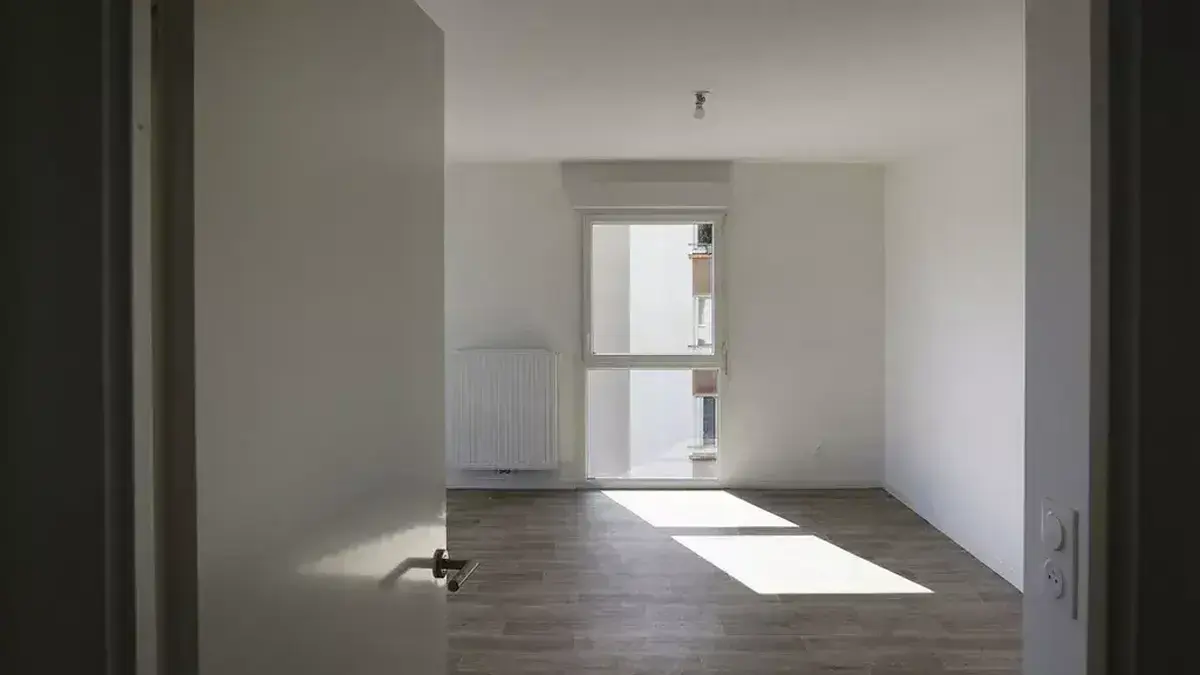
La fiscalité des logements laissés vacants va profondément évoluer à compter de 2027. La loi de finances pour 2026 prévoit de remplacer les deux dispositifs actuels, la taxe annuelle sur les logements vacants et la taxe d’habitation sur les logements vacants, par une taxe unique sur la vacance des locaux d’habitation. L’objectif affiché est de simplifier le système tout en donnant davantage de latitude aux communes confrontées à une pénurie de logements. La réforme entrera en vigueur pour les impositions établies à partir de 2027.
Dans les communes où le marché immobilier est considéré comme particulièrement tendu, le taux de base restera fixé à 17 % la première année d’imposition et à 34 % à partir de la deuxième. Mais les municipalités pourront décider de relever ces taux jusqu’à 30 % la première année et jusqu’à 60 % les années suivantes. Hors des zones les plus tendues, les communes pourront également instaurer la taxe, avec un taux pouvant atteindre 50 %.
Une taxe calculée sur la valeur locative cadastrale
Le montant ne sera pas calculé à partir du loyer réellement demandé sur le marché, mais sur la valeur locative cadastrale du logement, c’est-à-dire le revenu théorique retenu par l’administration fiscale. Un logement dont la valeur locative annuelle est de 10 000 euros pourrait donc, dans une commune appliquant le taux maximal de 60 %, générer une taxe de 6 000 euros à partir de la deuxième année d’imposition. Le propriétaire, l’usufruitier ou certains titulaires de droits réels sur le logement seront redevables de cette taxe.
La réforme établit par ailleurs deux durées de vacance différentes. Dans les zones les plus tendues, un logement pourra être taxé lorsqu’il est vacant depuis au moins un an au 1er janvier de l’année d’imposition. Dans les autres communes où la taxe serait instituée, la durée minimale de vacance sera de deux ans. Pour l’année 2027, l’administration pourra tenir compte de la durée de vacance antérieure au 1er janvier 2027.
Certaines situations resteront exonérées
Tous les logements inoccupés ne seront pas automatiquement concernés. La loi exclut notamment ceux occupés plus de 90 jours consécutifs pendant la période de référence, ainsi que les biens dont la vacance est indépendante de la volonté du propriétaire. Ce dernier pourra donc faire valoir, par exemple, des démarches réelles de mise en location ou de vente, ou encore des travaux suffisamment importants pour rendre le logement temporairement inhabitable.
Cette réforme s’inscrit dans une politique visant à remettre davantage de logements sur le marché dans les territoires où la demande est forte. Elle donne surtout aux communes un outil fiscal beaucoup plus puissant qu’auparavant. L’enjeu sera désormais de savoir combien de municipalités choisiront réellement d’utiliser les taux maximaux. À partir de 2027, un logement durablement vacant pourra donc devenir nettement plus coûteux à conserver, en particulier dans les secteurs où l’offre de logements est déjà insuffisante.


Communauté
Commentaires
Écrire un commentaire
Soyez le premier à commenter cet article.