

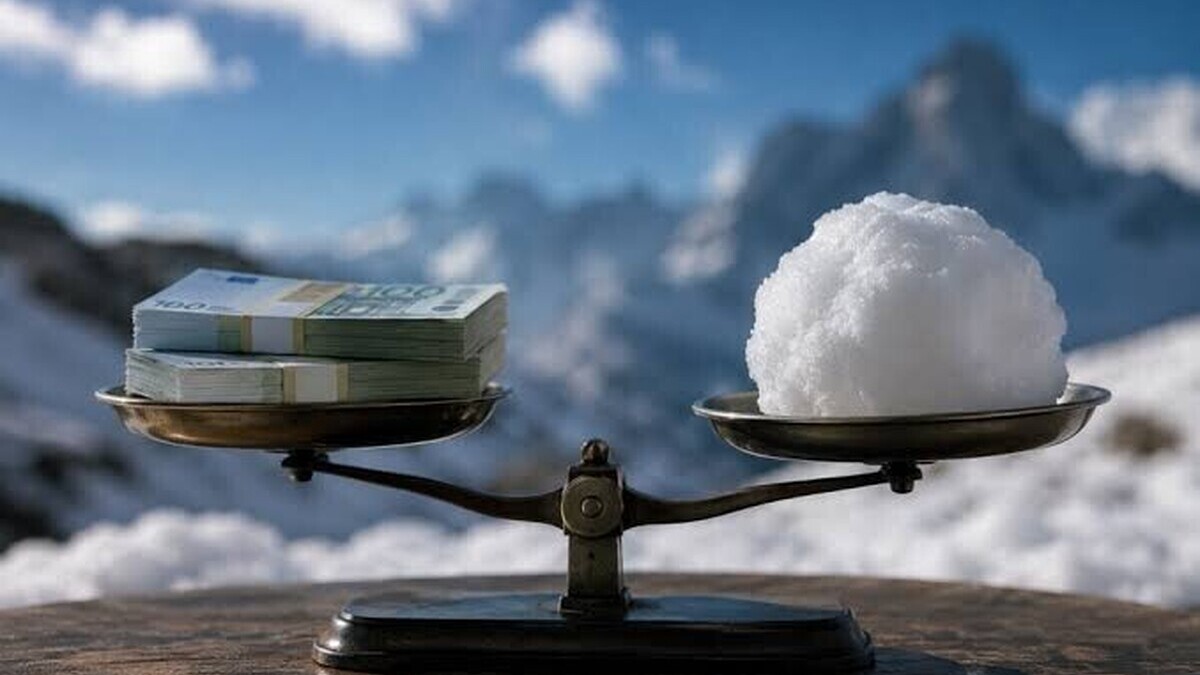
Souvent présentés comme l’un des mécanismes les plus puissants de la finance, les intérêts composés permettent à une épargne de produire des gains qui génèrent eux-mêmes de nouveaux intérêts. Ce phénomène, parfois qualifié d’effet boule de neige, peut transformer progressivement un capital modeste en une somme importante. Mais il peut aussi jouer contre les emprunteurs et accélérer l’accumulation des dettes. Explications sur un mécanisme financier qui influence aussi bien l’épargne des particuliers que les stratégies des investisseurs.
Dans le monde de la finance, le temps constitue une variable aussi importante que le montant investi. Contrairement aux intérêts simples, calculés uniquement sur le capital initial, les intérêts composés reposent sur un principe particulier : les gains obtenus sont réinvestis et participent à leur tour à la production de nouveaux revenus. Ce mécanisme crée une progression cumulative qui peut devenir particulièrement importante sur de longues périodes. Il explique pourquoi deux personnes investissant la même somme peuvent obtenir des résultats très différents selon la durée pendant laquelle leur argent reste placé.
Le principe est relativement simple. Lorsqu’un épargnant place 1 000 euros sur un produit rapportant 5 % par an, il obtient 50 euros d’intérêts à l’issue de la première année. Si ces intérêts sont conservés sur le placement, le capital atteint 1 050 euros. L’année suivante, les 5 % sont calculés sur cette nouvelle somme, produisant 52,50 euros supplémentaires. Le capital passe alors à 1 102,50 euros. Cette différence peut sembler minime au départ, mais elle s’accentue progressivement à mesure que les années passent.
Un mécanisme financier qui prend toute sa puissance avec le temps
L’effet des intérêts composés devient particulièrement visible lorsqu’un placement est conservé pendant plusieurs décennies. Avec un capital initial de 10 000 euros et un rendement annuel constant de 5 %, entièrement réinvesti, l’épargne atteindrait environ 16 289 euros après dix ans. Au bout de vingt ans, elle dépasserait 26 500 euros, avant d’atteindre près de 43 220 euros après trente ans. Ces montants sont purement théoriques : ils supposent un rendement régulier, sans frais, fiscalité ni retrait. Dans la réalité, les performances des placements financiers peuvent fluctuer et ne sont jamais garanties lorsqu’elles dépendent des marchés.
Cette progression explique pourquoi les spécialistes de l’épargne insistent régulièrement sur l’importance de commencer à investir tôt. Une personne qui épargne dès le début de sa vie professionnelle dispose d’un horizon de placement potentiellement plus long que celle qui commence à quelques années de la retraite. Les versements réguliers peuvent également amplifier le phénomène. En ajoutant chaque mois une somme au capital déjà constitué, l’épargnant augmente progressivement la base sur laquelle les futurs rendements peuvent être calculés. Toutefois, cette stratégie doit rester adaptée à sa situation financière, à ses besoins de liquidité et à sa capacité à supporter d’éventuelles pertes.
Les intérêts composés concernent aussi les placements du quotidien
Contrairement à une idée répandue, les intérêts composés ne sont pas réservés aux investisseurs fortunés ou aux professionnels de la Bourse. Ils interviennent dans de nombreux produits d’épargne accessibles aux particuliers. En France, les intérêts du Livret A sont notamment calculés par quinzaine et ajoutés au capital en fin d’année. Une fois capitalisés, ils produisent eux-mêmes des intérêts au cours des années suivantes. Le rendement dépend néanmoins du taux réglementaire en vigueur, qui peut évoluer dans le temps.
L’assurance-vie peut également bénéficier de ce mécanisme, notamment à travers les fonds en euros dont les intérêts crédités sont généralement définitivement acquis, sous réserve des conditions du contrat. Sur les marchés financiers, les investisseurs peuvent rechercher un effet comparable en réinvestissant les dividendes versés par les entreprises ou les revenus produits par certains fonds. Les performances restent cependant variables, car les actions, les obligations et les autres actifs financiers sont exposés à des risques de marché. L’effet cumulatif des rendements ne supprime donc jamais la possibilité de pertes.
Quand les intérêts composés deviennent un piège pour les emprunteurs
Le mécanisme peut également fonctionner dans le sens inverse. Lorsqu’une dette produit des intérêts qui s’ajoutent au montant restant dû, ces intérêts peuvent à leur tour générer de nouveaux frais financiers. Cette situation se rencontre notamment dans certains crédits renouvelables ou dans des contrats prévoyant une capitalisation des intérêts, selon les conditions applicables. Plus le remboursement est retardé, plus le coût total peut augmenter. Il faut toutefois distinguer ces situations d’un prêt amortissable classique, dont les intérêts sont normalement calculés sur le capital restant dû.
Prenons l’exemple théorique d’une dette de 5 000 euros soumise à un taux annuel de 15 %, avec capitalisation annuelle et sans aucun remboursement. Au bout de cinq ans, la somme atteindrait environ 10 057 euros. En dix ans, elle dépasserait 20 000 euros. Cette simulation illustre la rapidité avec laquelle une dette peut augmenter lorsqu’aucun paiement ne vient réduire son montant. Dans la pratique, les crédits à la consommation sont encadrés par des règles spécifiques, et les modalités de calcul dépendent des contrats et de la réglementation.
L’inflation peut réduire considérablement les gains réels
Si les intérêts composés permettent d’augmenter un capital en valeur nominale, ils ne garantissent pas une progression équivalente du pouvoir d’achat. L’inflation joue un rôle déterminant dans la rentabilité réelle d’un placement. Lorsqu’un produit d’épargne rapporte 3 % par an alors que les prix augmentent de 4 %, le capital progresse sur le compte bancaire, mais son pouvoir d’achat diminue. L’épargnant possède davantage d’euros, sans nécessairement pouvoir acheter davantage de biens ou de services.
Les frais et la fiscalité peuvent également réduire les bénéfices de la capitalisation. Certains produits financiers prélèvent des frais de gestion annuels qui diminuent progressivement le rendement net. Sur une longue période, une différence apparemment limitée entre deux niveaux de frais peut produire un écart significatif sur le capital final. Les investisseurs doivent donc examiner non seulement les performances annoncées, mais aussi les coûts, les risques, les conditions de retrait et les règles fiscales applicables à chaque placement.
Pourquoi les intérêts composés occupent une place centrale dans la finance
Les intérêts composés ne concernent pas uniquement les particuliers. Les entreprises utilisent également des mécanismes de capitalisation pour financer leur croissance. Lorsqu’une société réinvestit une partie de ses bénéfices dans de nouveaux équipements, des recrutements ou des projets de développement, elle cherche à créer des revenus supplémentaires qui pourront ensuite être réinvestis. Cette logique de croissance cumulative peut contribuer à expliquer l’expansion de certaines entreprises sur plusieurs décennies, même si la rentabilité de ces investissements demeure incertaine.
Les États et les institutions financières sont également confrontés à des phénomènes cumulatifs dans la gestion de leurs dettes et de leurs actifs. Une dette publique dont le coût de financement dépasse durablement la croissance des ressources disponibles peut devenir plus difficile à stabiliser, particulièrement lorsque les déficits persistent. À l’inverse, une économie capable de générer une croissance soutenue peut disposer de davantage de moyens pour financer ses engagements. Les intérêts composés constituent ainsi l’un des mécanismes fondamentaux permettant de comprendre les dynamiques financières de long terme.
Un phénomène puissant, mais qui ne garantit pas l’enrichissement
La popularité des intérêts composés s’accompagne parfois de promesses exagérées sur les réseaux sociaux. Certaines publications présentent ce mécanisme comme une méthode permettant de devenir riche presque automatiquement, à condition d’investir suffisamment tôt. Cette vision néglige plusieurs réalités essentielles : les rendements ne sont pas toujours positifs, les marchés peuvent connaître de longues périodes de baisse et les besoins financiers des ménages évoluent avec le temps. Un investissement peut également perdre une partie importante de sa valeur, même après plusieurs années.
L’intérêt des intérêts composés réside donc moins dans une promesse d’enrichissement rapide que dans la compréhension du rôle du temps dans la constitution d’un patrimoine. Épargner régulièrement, maîtriser les frais, diversifier ses placements et éviter les dettes coûteuses peuvent contribuer à améliorer une situation financière sur le long terme. Mais chaque décision doit tenir compte des risques et des objectifs personnels. Derrière une formule mathématique relativement simple se cache finalement une réalité économique majeure : en finance, les petites différences de rendement et de durée peuvent produire, au fil des années, des conséquences considérables.


Réagir à l’article
Soyez le premier à commenter cet article.