

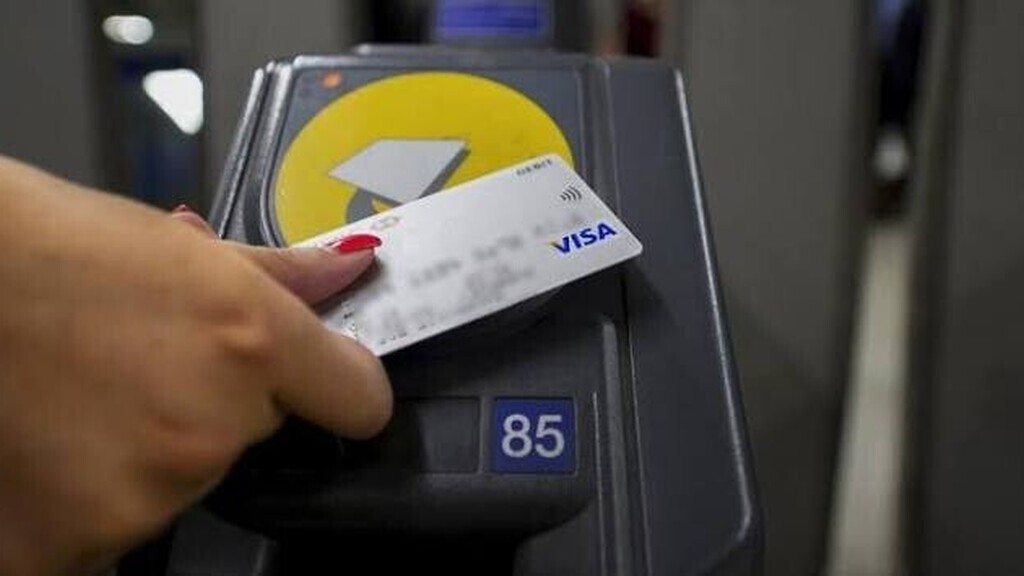
Cartes bancaires, smartphones et montres connectées ont profondément transformé les habitudes de paiement. Pourtant, les billets et les pièces conservent une place importante dans la vie quotidienne. Entre simplicité d’utilisation, protection de la vie privée et accès aux services bancaires, les espèces répondent encore à plusieurs besoins.
Régler un café, acheter un billet de transport ou payer ses courses peut désormais se faire en quelques secondes avec une carte ou un téléphone. Les paiements électroniques se sont développés grâce à leur rapidité et à leur facilité d’utilisation. Dans de nombreux commerces, le geste consistant à approcher un appareil du terminal est devenu presque automatique.
Pour autant, l’argent liquide n’a pas disparu. Certains consommateurs continuent de privilégier les espèces pour les petites dépenses, tandis que d’autres les utilisent pour mieux contrôler leur budget. Le paiement en billets et en pièces reste également accessible aux personnes qui ne disposent pas d’un smartphone ou qui rencontrent des difficultés avec les services numériques.
Un outil pour mieux maîtriser ses dépenses
L’un des avantages des espèces réside dans leur caractère concret. Lorsqu’une personne retire une somme déterminée pour ses dépenses de la semaine, elle peut visualiser directement l’argent qu’il lui reste. Cette méthode peut faciliter le suivi d’un budget, notamment pour les achats du quotidien.
Les paiements électroniques présentent néanmoins leurs propres avantages. Ils permettent de consulter un historique des transactions, de limiter le transport d’argent liquide et, selon les moyens utilisés, de bénéficier de dispositifs de protection en cas de fraude. Le choix dépend donc largement des habitudes et des besoins de chacun.
La question de l’accès à l’argent liquide
Le maintien des espèces pose aussi un enjeu territorial. Dans certaines communes, la disparition d’agences bancaires ou de distributeurs automatiques peut compliquer l’accès aux retraits. Les personnes âgées, les habitants des zones rurales et les publics moins à l’aise avec les outils numériques peuvent être particulièrement concernés.
L’avenir des paiements ne se résume donc pas à une opposition entre argent liquide et technologies numériques. Les deux systèmes répondent à des usages complémentaires. Pour les pouvoirs publics comme pour les établissements bancaires, le défi consiste à accompagner l’évolution des pratiques sans exclure les consommateurs qui souhaitent ou doivent continuer à utiliser des espèces.


Réagir à l’article
Soyez le premier à commenter cet article.