

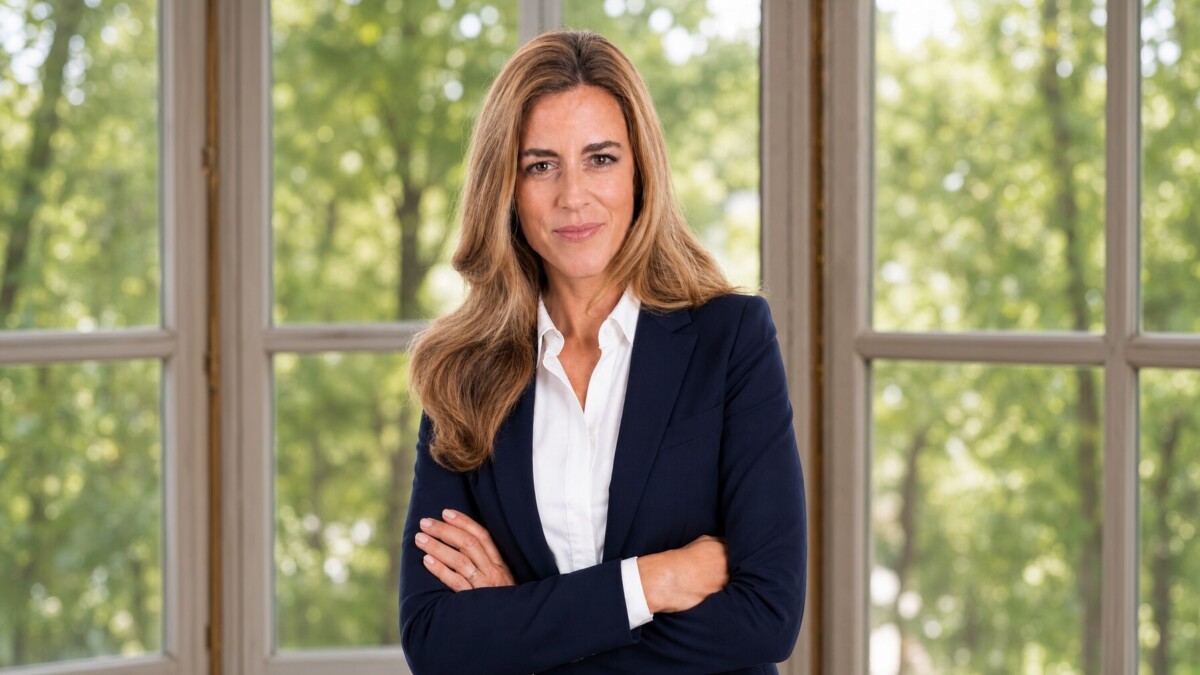
Quinze ans en gestion de fortune, un passage par la salle de marché, des centaines de rendez-vous et de conférences : Alix de Renty a longtemps observé, de l’intérieur, le rapport que les Français entretiennent avec leur argent. Dans une interview accordée à Entrevue à l’occasion de la sortie de Votre argent, vos choix ! (Éditions Albin Michel, 16 septembre 2026), elle revient sur les blocages qui entourent encore l’argent, le rapport des femmes à la banque, l’éducation financière et l’évolution du métier de conseiller. Pour elle, comprendre ses finances ne doit pas être réservé aux experts : il faut apprendre à anticiper les grandes étapes de la vie et à prendre les bonnes décisions.
Aimé Kaniki: Vous avez commencé en salle de marché avant de passer une quinzaine d’années en banque privée. Qu’est-ce que ces expériences vous ont appris sur le rapport des Français à l’argent ?
Alix de Renty: En salle de marché, c’est une vision extrêmement technique, avec un rythme où tout va très vite. Une fois passée en banque privée, l’argent n’est plus un objet en soi : c’est un moyen. Il sert à améliorer sa vie, à monter des projets. Et ce que j’ai découvert, c’est que, riche ou moins riche, on retrouve les mêmes ressorts dans le rapport à l’argent. Il y a des radins et des dépensiers dans toutes les catégories. Il y a des gens extrêmement inquiets alors qu’ils ont de quoi vivre sur trois générations. Ces crispations ne se résument pas au niveau de patrimoine.
Vous évoquez aussi le rapport des femmes à la banque. Pourquoi restent-elles encore parfois en retrait ?
À l’époque, on avait environ 45 % de clientes… et plus de 80 % des personnes présentes en rendez-vous étaient des hommes. Elles avaient un patrimoine. Elles étaient pleinement concernées, mais ne se sentaient simplement pas à l’aise. On a interrogé deux cents femmes : qu’est-ce qui vous éloigne de la banque ? On a compris que le discours était trop technique, trop éloigné de la personne et de ses préoccupations. On a donc repensé l’accompagnement. Aujourd’hui, avec l’intelligence artificielle, la digitalisation et les patrimoines importants qui vont changer de mains entre les générations, cet aspect du métier devient central. Il faut un interlocuteur empathique, qui prend le temps d’écouter. L’enjeu est de conseiller le client en tenant compte de l’ensemble de ses préoccupations. La technique reste indispensable. Mais ces échanges-là, on ne les remplacera pas.
Est-ce au conseiller, individuellement, de repenser sa méthode de travail ?
Oui. Mais l’établissement financier doit aussi s’engager. Si le modèle de rémunération est tourné vers les produits, on ne peut pas demander au conseiller de changer sa façon de travailler : il y a un biais. Les institutions doivent s’engager vers un conseil global, dans la durée. On ne « lâche » pas un client une fois les solutions mises en place. C’est l’accompagnement dans le temps qui rend l’organisation financière pertinente.
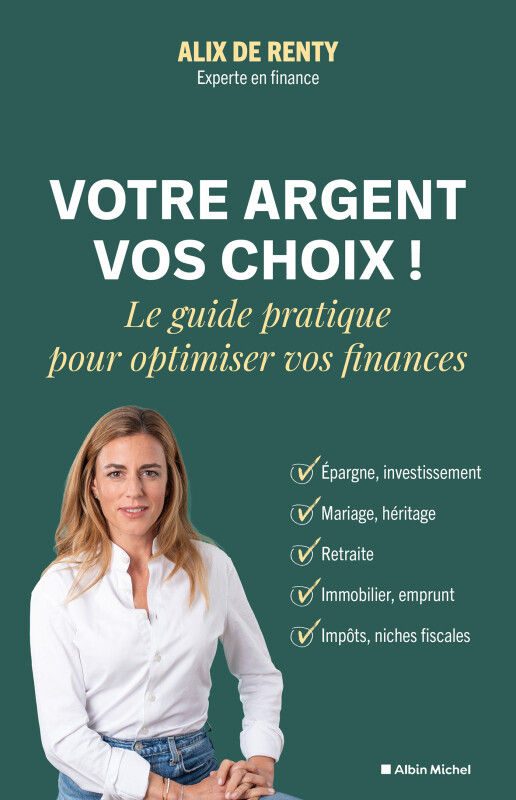
Vous écrivez que comprendre l’argent ne devrait pas être un privilège. Le système financier reste-t-il trop difficile à comprendre ?
Oui, trop difficile. Les obligations réglementaires, indispensables pour protéger les épargnants, ont aussi rendu les démarches plus lourdes et plus techniques. Les produits se diversifient et se complexifient. Avant, on se demandait : « as-tu une idée de produit sympathique ? » Aujourd’hui, la vraie question est : « comment m’aider à m’y retrouver dans cette jungle ? » C’est pour cela que l’interlocuteur revient au cœur de la relation.
Dans Votre argent, vos choix !, vous abordez l’immobilier, le mariage, la séparation, la succession ou encore la retraite. Pourquoi réfléchir à ses finances avant que ces événements surviennent ?
Parce que sinon on les subit. Dans la vie, il vaut mieux anticiper. Quand on subit, une partie du chemin est parfois irréversible. Un contrat de mariage choisi en connaissance de cause, discuté à deux, correspond à ce que l’on veut en cas de décès ou de divorce. Or, au moment des séparations, beaucoup de couples découvrent que leur régime matrimonial ne correspondait pas à leurs besoins. Au décès, c’est parfois dramatique : certains comptes peuvent être bloqués, une indivision peut se créer avec des enfants mineurs et des démarches juridiques supplémentaires peuvent s’imposer. On peut se retrouver dans des situations très difficiles. J’ai accepté d’écrire ce livre parce que j’entendais trop souvent : « ce n’est pas mon sujet, je n’ai pas d’argent de côté. » Justement : il ne faut pas s’intéresser à l’argent seulement quand on en a beaucoup. Et ceux qui disent « ça ne m’intéresse pas » prennent pourtant des décisions financières tous les jours : contrat de mariage, achat immobilier, crédit, assurance. Soit on avance à l’aveugle, soit on accepte d’appréhender ces enjeux pour ce qu’ils sont.
Faut-il pour autant s’inventer banquier privé ?
Non. La fiscalité, les marchés, c’est complexe et ça évolue. On a un métier, on est formés. En revanche, on ne peut pas déléguer la compréhension. Il faut saisir les grandes lignes. Exemple : des gens ont un plan d’épargne en actions, un PEA, et, à côté, investissent directement dans la société d’un ami. Or, sous certaines conditions, les actions d’une entreprise qui n’est pas cotée en Bourse peuvent être logées dans un PEA et bénéficier de sa fiscalité. Inutile de connaître tous les taux. Il faut juste savoir que le sujet existe, puis demander à son banquier de vérifier si l’opération est éligible. Les bons réflexes, ça s’acquiert. Ce n’est pas réservé aux experts.
Parler d’argent, demander une augmentation : est-ce un problème franco-français ?
C’est plutôt européen. Le tabou de l’argent en famille existe partout, y compris à Londres. Mais il y a des différences de société. En Suisse, où j’ai travaillé dix-huit mois, on reçoit le détail de son impôt et l’on sait à quoi il sert. On choisit soi-même comment alimenter les piliers de retraite. Chez le médecin, même quand on est bien assuré, on reçoit une facture : on sait que les analyses ont coûté 500 francs. Cette transparence force à s’intéresser au sujet. En France, le manque de précisions nourrit la défiance. C’est un enjeu de société : État, médias, familles, entreprises, école. Les médias ont un rôle déterminant : à côté des alertes, ils peuvent davantage donner des conseils pratiques. Les parents devraient parler d’argent dès 3-6 ans, puis à chaque âge. L’entreprise, dès qu’elle propose un plan d’épargne, doit aider à comprendre. Et l’école ne peut plus laisser partir des jeunes sans budget, lecture d’une fiche de paie, fonctionnement d’un crédit. Ce sont des notions essentielles, quel que soit le métier choisi. Le passeport EDUCFI sensibilise désormais tous les élèves de quatrième : c’est un bon début. Dans certaines initiatives pédagogiques anglo-saxonnes, dès le CE2, les enfants fabriquent des gâteaux, tiennent un stand, remboursent leur mise de départ et calculent ce qu’il leur reste. Ils apprennent ainsi à relier l’argent à des décisions concrètes.
Pourquoi l’argent est-il encore si difficile à aborder en couple et en famille ?
Parce que personne n’a exactement les mêmes valeurs. On a tous vécu des choses différentes. « Un sou est un sou » : certains en font une valeur, d’autres s’y opposent. Et tout ce que l’on n’a pas mis en mots, ce que l’on a seulement absorbé, se transmet de génération en génération. Trouver un rythme à deux est donc difficile. Il faut un compromis, et surtout en parler tôt : une fois que l’on se dit que ça va durer, qu’est-ce qu’on fait de notre argent ? Mis en commun ? 50-50 ? Chacun de son côté ? Si l’on attend dix ans, il devient très difficile de revenir en arrière. On le voit souvent chez des femmes qui ont arrêté de travailler et se retrouvent dans une situation confortable en apparence, mais sans véritable autonomie financière. Dans les familles, avec les enfants, on a peur de leur donner le sentiment que tout est facile, ou de leur faire porter trop tôt le poids du privilège. Avec les frères et sœurs, l’argent se mêle à l’amour reçu et à la place de chacun dans la famille : un objet qui a très peu de valeur peut prendre des proportions énormes. Avec les parents, beaucoup entendent : « il veut me prendre mon argent. » Or il faut parler des successions avant que les difficultés n’arrivent. Avec les amis, partager un budget de vacances, c’est aussi une histoire de regard : si je ne veux pas dépenser plus, comment l’autre va-t-il me voir ? Avec le banquier, le blocage est ailleurs : son discours paraît parfois trop technique. On n’ose pas lui confier ses angoisses. Anticiper, partout, permet d’éviter ces nœuds.
On pourrait dire que Votre argent, vos choix ! est un livre de psychologie financière ?
Oui, mais pas seulement. Le livre croise psychologie, droit, fiscalité, finance et patrimoine. Il y a beaucoup de livres d’éducation financière, beaucoup de « comment investir », beaucoup de lanceurs d’alerte, « les retraites, on n’aura rien », qui laissent les gens paniqués, sans pont vers l’action. Le lien manquant, c’est la discussion, l’introspection, les bons réflexes, et la question : quels sont mes projets ? Ça ne sert à rien d’immobiliser de l’argent pendant plusieurs années dans du capital-investissement, le private equity, si l’on veut un pied-à-terre près de la mer dans quelques années. Dans notre métier, je le répète souvent : 50 % de psychologie, 50 % de technique. Une cliente arrive en disant : « je ne peux pas prendre de risque. » On fait des simulations et l’on constate que son épargne ne suffira pas à financer le niveau de vie qu’elle souhaite à la retraite. Elle accepte alors d’envisager un peu plus de risque, dans des limites qu’elle peut supporter. À l’inverse, certains clients veulent tout de suite investir pied au plancher… puis rappellent parce qu’ils ne supportent pas la fluctuation. Une astuce consiste à raisonner par poches : une part disponible et peu risquée pour les imprévus, une part investie à plus long terme en fonction de ses projets et de sa capacité à supporter le risque. L’argent ne doit pas être une raison de ne pas dormir. Même des personnes très à l’aise financièrement ne dorment pas, par peur du lendemain, du décès, d’une catastrophe comme le Covid.
Faudrait-il initier les conseillers à la psychologie, dès le BTS Banque par exemple ?
C’est essentiel. Le conseiller de demain, banquier, banquier privé, interlocuteur privilégié, peu importe le nom, doit être formé aux compétences relationnelles. Il doit être empathique, capable de détecter le client qui veut prendre du risque parce que cela le valorise… alors qu’il ne le supportera pas. Mon rôle est de l’aider à mesurer ce risque et à trouver une solution intermédiaire. On bascule d’un profil de technicien-vendeur vers un conseiller davantage tourné vers le client. Je ne crois pas du tout à « la fin du conseil humain » avec les nouveaux acteurs numériques de la finance. On sera toujours content d’avoir un interlocuteur, mais un interlocuteur mieux équipé : les tâches administratives seront automatisées et l’IA pourra apporter une première réponse à 2 heures du matin.
Des services haut de gamme, longtemps réservés à la gestion privée, pourront devenir accessibles à des clients moins fortunés, aujourd’hui situés entre la banque de détail et la banque privée, et qui ont pourtant besoin de conseil. La technologie pourra libérer du temps au conseiller. Si les banques ne s’y préparent pas, ce sera dommageable pour elles.
Vous avez quitté ODDO BHF. Sur quoi travaillez-vous aujourd’hui et comment envisagez-vous la suite ?
Je travaille très activement à la prochaine étape de mon parcours. Je suis passionnée par la gestion de patrimoine, qui se situe à la croisée de la psychologie et de la technique financière. Ce secteur va connaître des transformations profondes : la digitalisation et l’intelligence artificielle modifient la manière de conseiller ; les patrimoines qui vont être transmis d’une génération à l’autre font évoluer le profil et les attentes des clients. Il faut désormais repenser les modèles, les services et la manière d’accompagner les clients pour répondre pleinement aux besoins de demain. En parallèle, j’ai toujours mené de front mon métier et mon engagement en faveur de l’éducation financière. La sortie du livre me permet de donner davantage d’ampleur à ce travail de sensibilisation, dans les médias, les entreprises, les universités, les associations et les écoles. L’engagement de l’État sur ces sujets, notamment avec le passeport EDUCFI au collège, est une avancée importante. Il est d’autant plus nécessaire que certains influenceurs ont promu des produits trop risqués auprès d’épargnants qui n’en avaient pas toujours compris les conséquences : possibilité de perdre de l’argent, difficulté à le récupérer rapidement ou durée d’investissement très longue. Mon ambition est de contribuer à rendre les sujets d’argent plus accessibles, pour que chacun puisse mieux comprendre ses décisions et choisir en connaissance de cause.
Propos recueillis par Aimé Kaniki


Communauté
Commentaires
Écrire un commentaire
Soyez le premier à commenter cet article.