

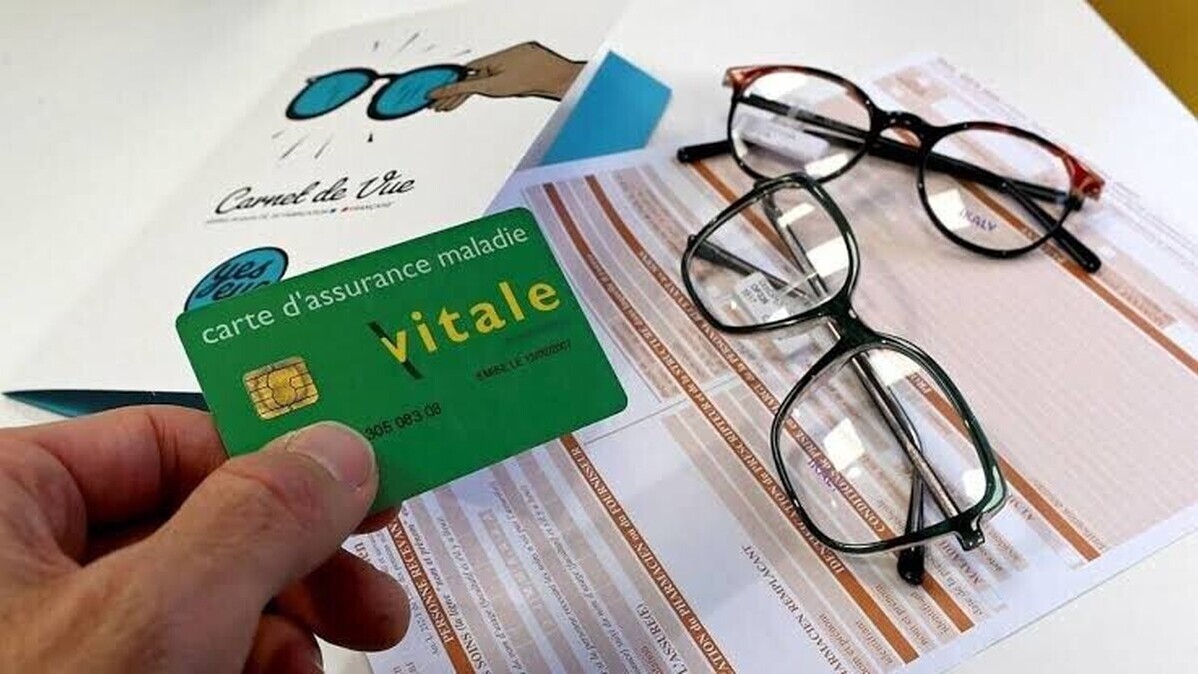
C’est une décision qui pourrait peser sur le budget santé de millions de Français. Le Conseil constitutionnel a censuré, vendredi 23 octobre 2026, le gel des cotisations des complémentaires santé prévu par la loi de financement de la Sécurité sociale. Cette mesure devait empêcher les mutuelles et les assureurs d’augmenter leurs tarifs en 2026 par rapport à 2025, afin de protéger le pouvoir d’achat des assurés. Les Sages ont toutefois estimé que cette interdiction générale portait une atteinte disproportionnée à la liberté d’entreprendre et à la liberté contractuelle. Pour les ménages, la conséquence est importante : les organismes complémentaires ne sont désormais plus soumis à ce blocage légal des prix, même si la décision ne les autorise pas à modifier librement les cotisations en dehors des règles prévues par les contrats.
Le dispositif avait été introduit à l’initiative du député socialiste Jérôme Guedj, dans un contexte de hausse continue du coût des complémentaires santé. Il visait notamment à empêcher les organismes de répercuter sur leurs adhérents une contribution exceptionnelle instaurée pour 2026. Mais dès son adoption, les fédérations professionnelles avaient contesté cette disposition, considérant qu’elle les empêchait d’adapter leurs tarifs à l’évolution des dépenses de santé. Dans leur décision du 23 octobre, les juges constitutionnels reconnaissent que le législateur poursuivait un objectif légitime de protection des consommateurs. Ils soulignent néanmoins que le texte interdisait toutes les augmentations, y compris celles justifiées par la progression des remboursements ou des charges de fonctionnement. Une restriction jugée excessive. Cette censure intervient alors que les organismes avaient annoncé, avant même le début de l’année, des hausses moyennes de 4,3 % pour les contrats individuels et de 4,7 % pour les contrats collectifs. Des augmentations qui avaient suscité de nombreuses contestations, notamment de la part des associations de consommateurs.
Remboursements, résiliation et nouveaux tarifs : ce qui change concrètement
Pour les assurés ayant subi une augmentation de leur cotisation depuis janvier, la décision complique les démarches engagées sur le seul fondement du gel légal. Le Conseil constitutionnel a précisé que sa censure prenait effet dès la publication de sa décision et s’appliquait aux affaires qui n’avaient pas encore été définitivement jugées. Les demandes de remboursement reposant uniquement sur l’interdiction d’augmenter les tarifs risquent donc de ne plus aboutir. En revanche, cela ne signifie pas que toutes les hausses sont automatiquement légales. Les complémentaires santé doivent toujours respecter leurs engagements contractuels, les règles d’information des assurés et les dispositions applicables aux modifications tarifaires. Un adhérent qui constate une augmentation inexpliquée peut demander des précisions à son organisme, vérifier les clauses de son contrat et adresser une réclamation écrite. En cas de désaccord persistant, il conserve la possibilité de saisir le médiateur compétent. La décision ne prévoit par ailleurs aucun remboursement automatique ni aucune nouvelle hausse obligatoire : le montant effectivement payé dépend de chaque contrat et des tarifs appliqués par l’organisme.
Cette affaire intervient dans un contexte où le coût des complémentaires santé représente une dépense croissante pour de nombreux foyers, particulièrement les retraités et les personnes qui financent individuellement leur couverture. Selon une enquête de l’association UFC-Que Choisir menée auprès de plus de 4 000 personnes, plus de 98 % des répondants avaient constaté une augmentation de leur cotisation malgré le gel initialement prévu par la loi. L’association évaluait la hausse moyenne déclarée à 106 euros par an, un résultat issu de témoignages volontaires qui ne constitue pas une moyenne représentative de l’ensemble des assurés. Face à cette situation, les particuliers disposent encore de plusieurs leviers. Après un an d’adhésion, un contrat individuel de complémentaire santé peut généralement être résilié à tout moment, sans frais ni pénalité, afin de rejoindre un organisme proposant des garanties mieux adaptées. Les salariés bénéficiant d’une mutuelle collective obligatoire sont soumis à des règles différentes. Les ménages modestes peuvent également vérifier leur éligibilité à la Complémentaire santé solidaire. Au-delà de cette décision juridique, une question demeure : comment contenir durablement la progression des dépenses de santé sans fragiliser les organismes qui assurent une partie des remboursements ? Pour les Français, l’enjeu est désormais de préserver une couverture suffisante sans voir leur budget davantage amputé par les cotisations.


Réagir à l’article
Soyez le premier à commenter cet article.