

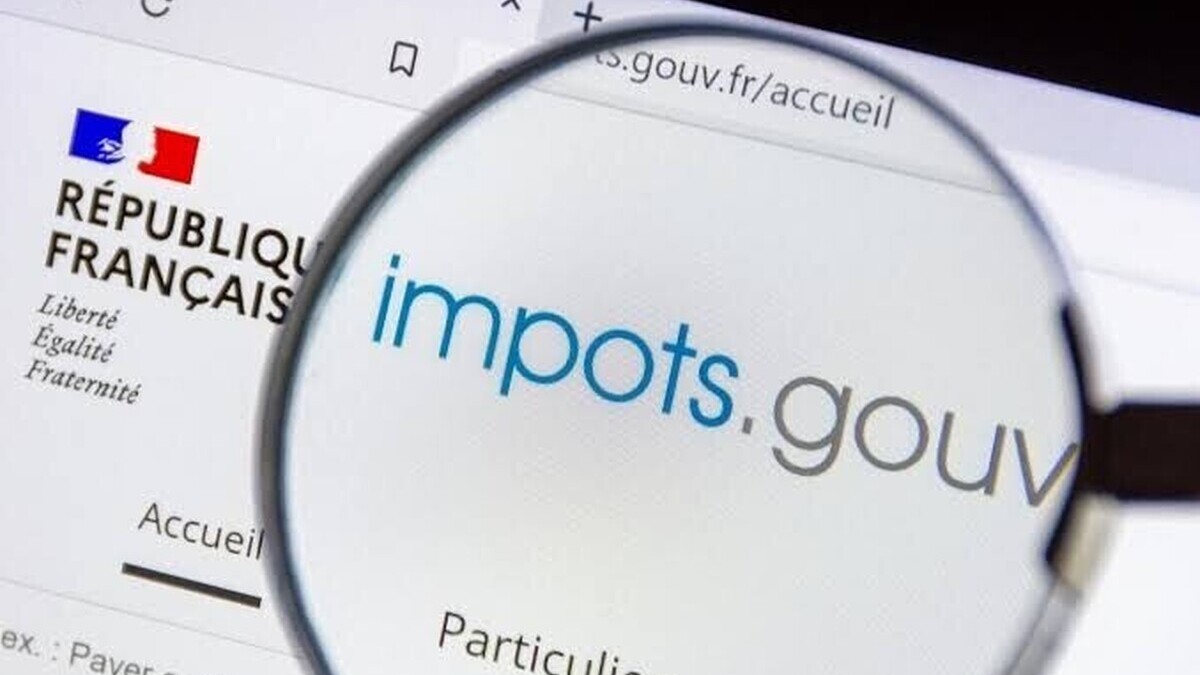
Les contribuables qui ont commis une erreur ou oublié une information dans leur déclaration de revenus disposent encore de quelques jours pour la rectifier. Le service de correction en ligne de l’administration fiscale reste accessible jusqu’au lundi 30 novembre 2026 inclus. Cette démarche concerne les revenus perçus en 2025 et permet notamment de modifier des montants déclarés, des charges déductibles ou des dépenses ouvrant droit à un avantage fiscal.
Les Français qui souhaitent corriger leur déclaration de revenus doivent désormais surveiller le calendrier. Ouvert depuis le 29 juillet dernier, le service de correction en ligne de la Direction générale des finances publiques (DGFiP) fermera le lundi 30 novembre 2026 à la fin de la journée. Il permet aux contribuables ayant déclaré leurs revenus sur internet ou depuis l’application officielle de revenir sur les informations transmises au printemps. Les personnes ayant bénéficié de la déclaration automatique peuvent également utiliser ce dispositif. L’objectif est de permettre la rectification d’une erreur constatée après la réception de l’avis d’imposition, sans devoir engager immédiatement une procédure de réclamation. Les contribuables peuvent notamment corriger un salaire mal renseigné, un revenu oublié, une charge déductible ou une dépense donnant droit à une réduction ou à un crédit d’impôt.
Pour effectuer cette démarche, il suffit de se connecter à son espace personnel sur le site de l’administration fiscale, à l’aide de son numéro fiscal et de son mot de passe. Une fois identifié, le contribuable doit sélectionner la rubrique « Accédez à la correction en ligne », qui lui permet de retrouver sa déclaration initiale. Il peut alors modifier les montants concernés, cocher ou décocher certaines cases et valider les nouvelles informations. Les corrections peuvent notamment porter sur les revenus professionnels, les pensions, les revenus fonciers ou les dépenses liées à l’emploi d’un salarié à domicile. Les dons aux associations, les frais de garde d’enfants et certaines charges ouvrant droit à des avantages fiscaux peuvent également être rectifiés lorsque les conditions légales sont remplies. Il est recommandé de vérifier les justificatifs correspondants avant toute modification, car l’administration conserve la possibilité de demander des précisions ou de refuser une correction insuffisamment justifiée.
Certaines modifications nécessitent une autre démarche
Toutes les informations ne peuvent cependant pas être modifiées directement depuis le service de correction en ligne. Les changements de situation familiale, notamment un mariage, un Pacs, un divorce ou un décès, ne relèvent pas de cette procédure. Il en va de même pour les modifications de l’état civil et certaines informations relatives à l’adresse du contribuable. Dans ces situations, les personnes concernées doivent contacter leur service des impôts, notamment par l’intermédiaire de la messagerie sécurisée de leur espace personnel. Les contribuables ayant effectué leur déclaration sur papier ne peuvent pas non plus utiliser le service de correction en ligne pour modifier leur déclaration initiale. Ils doivent présenter une réclamation auprès de l’administration fiscale, par voie électronique, par courrier ou directement auprès de leur centre des finances publiques.
Lorsqu’une correction est validée, un courriel de confirmation est envoyé au contribuable. L’administration examine ensuite les modifications et, si celles-ci sont acceptées et entraînent un changement du montant de l’impôt, un nouvel avis d’imposition est établi. La correction peut conduire à une diminution de l’impôt, mais également à une augmentation lorsqu’un revenu avait été oublié ou sous-évalué. Le taux de prélèvement à la source est recalculé après traitement du dossier, sans modification nécessairement immédiate. Passé le 30 novembre, les contribuables pourront toujours demander la rectification d’une erreur, mais ils devront utiliser la procédure de réclamation fiscale, soumise à des délais spécifiques. Pour l’impôt sur les revenus de 2025 mis en recouvrement en 2026, le délai général de réclamation court jusqu’au 31 décembre 2028. L’administration rappelle enfin que le droit à l’erreur permet aux contribuables de bonne foi de régulariser leur situation, sous certaines conditions. À moins de deux semaines de la fermeture du service, une dernière vérification de l’avis d’imposition peut donc éviter des démarches administratives supplémentaires.


Réagir à l’article
Soyez le premier à commenter cet article.